|
Рефераты Главная Биология Биржевое дело Ботаника и сельское хоз-во Политология Религия Социология Авиация и космонавтика История Кибернетика Рефераты по рекламе Рефераты по физике Биология и химия Языкознание филология Издательское дело и полиграфия Рефераты по краеведениюи этнографии Рефераты по экономике Рефераты по москвоведению Рефераты по экологии Рефераты по физкультуреи спорту Топики по английскомуязыку |
Дипломная работа: Анализ финансового состояния предприятия и его финансовой устойчивостиИ только с крупными дилерами, которых на предприятии 3%, оставить форму расчетов по реализации. При этом ограничить размер отгрузки товарной заставкой. Анализ периода оборачиваемости дебиторской задолженности по этим Предприятиям показывает ликвидность дебиторской задолженности. Работник, занимающийся управлением дебиторской задолженностью, должен изучить динамику, состав, причины и давность образования дебиторской задолженности, установить, нет ли в ее составе сумм, нереальных для взыскания, или таких, по которым истекают сроки исковой давности. Если такие имеются, то необходимо принять меры по их взысканию - обращение в судебные органы. Источники информации: баланс, материалы первичного и аналитического бухгалтерского учета. Работник должен сосредоточить внимание на наиболее старых долгах и уделить больше внимания крупным суммам задолженности. Таблица 3.1 Оценка состава и давности образования дебиторской задолженности на 1.01.2005 г.г.
Важно оценить вероятность безнадежных долгов, для чего используется накопленный на предприятии статистический материал или заключение опытных экспертов. Таблица 3.2 Оценка реального состояния дебиторской задолженности на 01.01.05
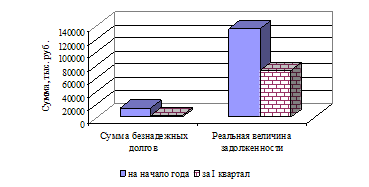
В течение первого квартала необходимо предпринять все меры по взысканию дебиторской задолженности. Благодаря использованию бартерной схемы есть возможность погасить долг в сумме 27,5 тыс. руб. со сроком образования от 6 до 12. Дебиторская задолженность на сумму 36,4 тысяч рублей, по которой срок исковой давности истек, предполагается списать на основании данных проведенной инвентаризации, письменного обоснования и приказа руководителя организации, и отнести на финансовые результаты. Списание долга в убыток вследствие неплатежеспособности должника не является аннулированием задолженности. Эта задолженность будет отражаться за бухгалтерским балансом в течение пяти лет с момента списания для наблюдения за возможностью ее взыскания в случае изменения имущественного положения должника. Списанная дебиторская задолженность уменьшит налогооблагаемую прибыль. Проанализируем эффективность предпринятых мероприятий на основе данных таблицы 3.3. Таблица 3.3 Динамика показателей состава, давности образования и реального состояния дебиторской задолженности
Снижение дебиторской задолженности можно представить графически (рис. 3.1).
Рис. 3.1 – Снижение дебиторской задолженности | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||